Sturmschaden: Welche Versicherung deckt die Kosten?
Ein kräftiger Sturm zieht über das Land, rüttelt an den Fenstern und lässt die Bäume im Garten gefährlich schwanken. Ist er vorbei, zeigt sich das ganze Ausmaß der Sturmschäden. Welche Versicherung dann einspringt, hängt davon ab, was genau betroffen ist. Hier erfahren Sie, welche Absicherung wann greift und worauf es dabei ankommt.
Das Wichtigste in Kürze:
- Bei einem Sturm springt für Ihre Möbel und Geräte die Hausratversicherung ein, während das Gebäude selbst über den Wohngebäudeschutz läuft.
- Erst ab Windstärke 8 gilt ein Unwetter als versicherter Sturm.
- Auf Balkonen und Terrassen kann der Hausrat je nach Tarif mitversichert sein. Umfang und Entschädigungsgrenzen richten sich nach den jeweiligen Versicherungsbedingungen.
- Ortsfeste Elemente wie Zaun oder Gartenhaus zählen zum Gebäude und werden deshalb nicht über den Hausrat abgewickelt.
- Sichern und fotografieren Sie Schäden schon vor dem Aufräumen, damit sich Ihr Sturmschaden anschließend zügig regulieren lässt.
Welche Versicherung zahlt bei Sturmschäden?
Welche Versicherung einen Sturmschaden übernimmt, richtet sich danach, was beschädigt wurde. Trifft es das Gebäude selbst, also etwa das Dach, die Fassade oder fest verbaute Teile, kommt dafür die Wohngebäudeversicherung auf. Sie sichert die Substanz Ihres Hauses ab und übernimmt Schäden am Bauwerk.
Anders liegt der Fall bei Ihrer Einrichtung. Für bewegliche Gegenstände wie Möbel oder Elektrogeräte ist die Hausratversicherung zuständig. Wenn Sie zur Miete wohnen, ist dieser Schutz für Sie am wichtigsten, denn um Schäden am Gebäude selbst kümmert sich die vermietende Person.
Welche Sturmschäden zahlt die Hausratversicherung?
Als Sturm gilt in der Hausratversicherung ein Wind ab Windstärke 8, die bei etwa 62 km/h beginnt. Erst ab dieser Grenze liegt versicherungsrechtlich ein Sturm vor, dessen Schäden an Ihrer Einrichtung über den Tarif abgedeckt sind.
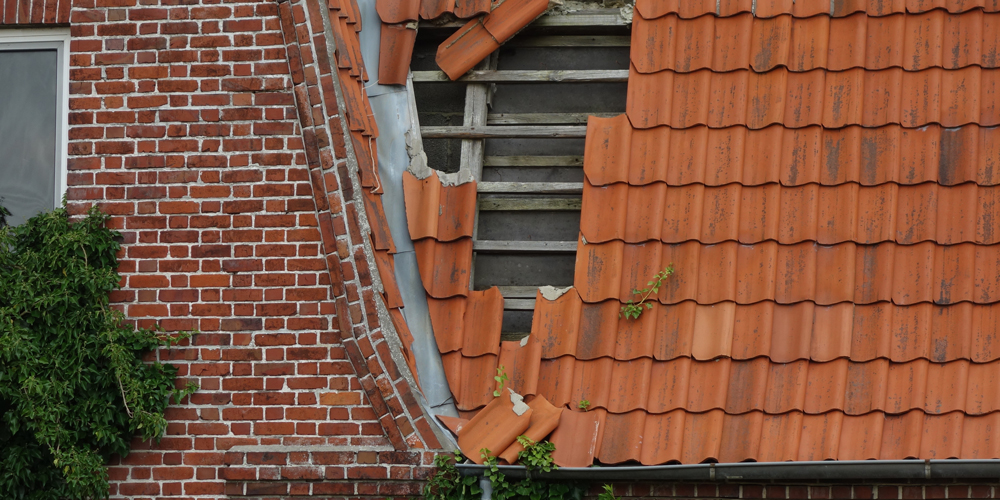
Beschädigt werden kann Ihr Hausrat auf ganz unterschiedliche Weise. Häufig entsteht der Schaden nicht direkt durch den Wind, sondern durch das, was er nach sich zieht. Deckt eine Böe das Dach ab oder drückt eine Fensterscheibe ein, gelangen Regen und Hagel ins Innere und setzen Möbeln, Textilien und Technik zu.
Diese Sturmschäden am Hausrat sind typischerweise abgedeckt:
- Durchnässte Möbel und Teppiche, nachdem der Sturm das Dach beschädigt hat und Regen eingedrungen ist
- Zerstörte Elektrogeräte, die von herabfallenden Bauteilen oder umstürzenden Möbeln getroffen wurden
- Beschädigte Einrichtung, wenn eine geborstene Fensterscheibe Hagel und Nässe ins Innere lässt
Ersetzt werden die betroffenen Sachen zum Neuwert. Sie erhalten also den Betrag, den eine gleichwertige Neuanschaffung heute kostet.
Sturmschäden im Garten, auf Terrasse und Balkon
Nicht nur drinnen, sondern auch im Freien kann ein Sturm Ihren Besitz treffen. Balkone und unmittelbar an das Haus anschließende Terrassen gehören zum Versicherungsort, deshalb sind die Sachen dort ähnlich geschützt wie in der Wohnung. Weht der Sturm Ihre Loungemöbel von der Terrasse oder beschädigt der Hagel die Polster, können diese Schäden je nach Tarif mitversichert sein.
Im Garten gelten dagegen zusätzliche Voraussetzungen. Ob Ihre Versicherung für den Hausrat bei einem Sturmschaden an den Gartenmöbeln einspringt, richtet sich nach dem Tarif und der Lage. Häufig muss das Grundstück umfriedet sein, etwa durch Zaun, Hecke oder Mauer. Für Ihre Ausstattung im Garten gilt zudem meist eine eigene Entschädigungsgrenze, die mit dem gewählten Tarif steigt.
Sturmschaden bei der Versicherung richtig melden
Ist ein Schaden durch einen Sturm entstanden, unterstützen Sie Ihre Versicherung mit einem strukturierten Vorgehen. So kann Ihre Meldung schnell geprüft und der Schaden zügig reguliert werden.
Das sollten Sie nach einem Sturm beachten:
- Sichern Sie beschädigte Stellen provisorisch, etwa mit einer Plane, damit Regen keinen weiteren Schaden anrichtet.
- Halten Sie alle Schäden mit Fotos fest, bevor Sie mit dem Aufräumen beginnen.
- Bewahren Sie beschädigte Gegenstände auf, bis die Bearbeitung abgeschlossen ist.
- Melden Sie den Schaden zeitnah und reichen Sie Ihre Aufnahmen ein.
Gut zu wissen: Damit ein Sturmschaden übernommen wird, muss belegbar sein, dass tatsächlich Windstärke 8 erreicht wurde. Lässt sich das für Ihren Standort nicht eindeutig nachweisen, hilft ein Blick in die Nachbarschaft. Sind dort ebenfalls Sturmschäden entstanden, gilt das als Beleg dafür, dass ein Sturm mit der nötigen Stärke vorlag.
Bei Sturmschäden rundum abgesichert mit der Ammerländer Versicherung
Wenn ein Sturm Spuren hinterlässt, möchten Sie sich auf einen verlässlichen Schutz stützen können. Mit der Hausratversicherung der Ammerländer Versicherung wählen Sie aus vier Tarifen genau die Absicherung, die zu Ihrem Zuhause passt.
Da ein Sturm häufig mit Starkregen einhergeht, lohnt sich ein Blick auf die Elementarversicherung. Als Baustein ergänzt sie Ihren Tarif um den Schutz vor Schäden durch Überschwemmung und weitere Naturgefahren, die der Grundschutz nicht abdeckt. Gern beraten wir Sie persönlich und finden gemeinsam die Versicherung, die bei einem Sturmschaden zu Ihnen passt.
Häufig gestellte Fragen: Sturmschaden welche Versicherung deckt die Kosten?
Nein, einen Sturmschaden am Zaun übernimmt die Hausratversicherung nicht. Ein Zaun ist fest mit dem Grundstück verbunden und zählt damit zum Gebäude, nicht zum Hausrat. Aber nicht jeder Zaun ist automatisch in jeder Gebäudeversicherung mitversichert. Prüfen Sie Ihre Police, ob Grundstückseinfriedungen (Zäune) im Tarif eingeschlossen oder in der Summe gedeckelt sind.
Ja, auf einer unmittelbar an das Haus anschließenden Terrasse ist Ihr Hausrat bei einem Sturm mitversichert, denn dieser Bereich gehört zum Versicherungsort. Werden dort etwa Ihre Möbel beschädigt, ist der Schaden über den Tarif abgedeckt. Liegt die Terrasse frei im Garten, bleibt Ihr Hausrat ebenfalls versichert. Dann gelten allerdings die Bedingungen für den Außenbereich. Die Terasse ist also nicht pauschal mitversichert sondern auch abhängig der Bedingungen.
Fällt ein Baum bei einem Sturm auf Ihr Haus, kommt für die Schäden am Gebäude die Wohngebäudeversicherung auf. Wird dabei auch Ihre Einrichtung in Mitleidenschaft gezogen, etwa durch eindringenden Regen, greift zusätzlich die Hausratversicherung. Stammt der Baum aus der Nachbarschaft, zahlt die Haftpflichtversicherung der verantwortlichen Person, wenn die Pflicht zur regelmäßigen Kontrolle verletzt wurde. Bei einem gesunden Baum gilt der Sturz als allgemeines Lebensrisiko.
Für einen Sturmschaden am Auto ist die Kfz-Versicherung zuständig, nicht der Hausrat. Eine Teilkasko kommt für Schäden auf, die ein Sturm direkt verursacht, etwa durch einen herabfallenden Ast oder umherfliegende Trümmer. Wie bei Haus und Hausrat greift der Versicherungsschutz auch hier ab Windstärke 8. Voraussetzung ist eine Teil- oder Vollkasko, denn die reine Kfz-Haftpflicht deckt nur Schäden ab, die Sie anderen zufügen.
Ja, Gartenmöbel und andere im Freien befindliche Gegenstände können je nach Tarif gegen Sturmschäden versichert sein. Umfang und Entschädigungsgrenzen unterscheiden sich zwischen den Anbietern. .