Versicherung bei Wasserschaden: Wer trägt die Kosten?
Welche Versicherung bei einem Wasserschaden die Kosten übernimmt, fragen sich viele Menschen erst, wenn das Wasser bereits im Raum steht. Je nach Ursache und betroffenem Bereich kommen unterschiedliche Absicherungen infrage. Wir zeigen Ihnen, wann welche davon zuständig ist.
Das Wichtigste in Kürze:
- Welche Absicherung greift, richtet sich nach dem beschädigten Bereich und der Herkunft des Wassers.
- Ihre Einrichtung fällt unter den Hausratschutz, die Bausubstanz unter den Gebäudeschutz und fremdes Eigentum unter die Haftpflicht.
- In einer Mietwohnung greifen häufig zwei Versicherungen, weil Wohnung und Einrichtung unterschiedlichen Personen gehören.
- Eine frühe Meldung mit Fotos und einer Aufstellung der Schäden beschleunigt in der Regel die Regulierung.
Wasser, das bei Unwetter von außen eindringt, ist über den Elementarbaustein abgesichert.
Welche Versicherung zahlt bei einem Wasserschaden?
Ob eine Versicherung den Wasserschaden übernimmt, entscheidet sich an zwei Fragen: Was wurde beschädigt, und wodurch ist der Schaden entstanden? Aus den Antworten ergibt sich, welcher Schutz greift.
Wichtig ist zunächst, welcher Bereich betroffen ist, denn für Ihre persönlichen Sachen ist eine andere Absicherung zuständig als für das Gebäude selbst. Hinzu kommt die Frage nach der Ursache, weil ein geplatztes Rohr anders bewertet wird als Wasser, das von außen ins Haus gelangt. Erst aus dem Zusammenspiel beider Punkte lässt sich ablesen, welche Versicherung bei einem Wasserschaden im konkreten Fall zuständig ist.
Hausratversicherung
Zum Hausrat gehört alles, was nicht fest mit der Wohnung verbunden ist und Ihnen im Alltag dient: Möbel, Kleidung oder elektronische Geräte. Für diese Gegenstände greift die Hausratversicherung, sobald Leitungswasser dort austritt, wo es nicht hingehört, und sie durchnässt. Löst sich beispielsweise der Zulaufschlauch der Waschmaschine und dringt das Wasser in Sofa und Fernseher, ersetzt sie die beschädigten Dinge zum Neuwert. Sie erhalten also den Betrag, den eine gleichwertige Neuanschaffung heute kostet. Damit ist Ihr Hausrat bei einem Wasserschaden abgesichert, wenn austretendes Leitungswasser der Auslöser war.
Wohngebäudeversicherung
Sobald das Wasser die Bausubstanz erreicht, wechselt die Zuständigkeit. Die Wohngebäudeversicherung kommt für alles auf, was fest zum Haus gehört, darunter Wände, Decken, Böden und Estrich, fest verlegte Bodenbeläge sowie die Rohrleitungen und die Heizungsanlage selbst. Bricht ein Rohr im Mauerwerk, übernimmt die Gebäudeversicherung bei diesem Wasserschaden die Reparatur der Leitung. Dazu kommt die Instandsetzung der durchfeuchteten Bauteile, häufig samt Trocknung und der Suche nach der undichten Stelle.
Private Haftpflichtversicherung
Bei den ersten beiden Absicherungen ging es um Ihr eigenes Eigentum. Anders liegt der Fall, wenn Sie den Schaden bei einer anderen Person verursachen. Wer schuldhaft handelt, haftet dafür von Gesetzes wegen. Diese Verpflichtung übernimmt die private Haftpflichtversicherung für Sie. Läuft etwa ein Wasserhahn unbeaufsichtigt weiter und dringt das Wasser durch die Decke in die Wohnung darunter, ersetzt sie die beschädigten Sachen der Nachbarschaft. Bei der Haftpflichtversicherung entscheidet im Fall eines Wasserschadens die Verursachung. Nicht der Ort des Schadens ist ausschlaggebend, sondern die Verantwortung dafür.
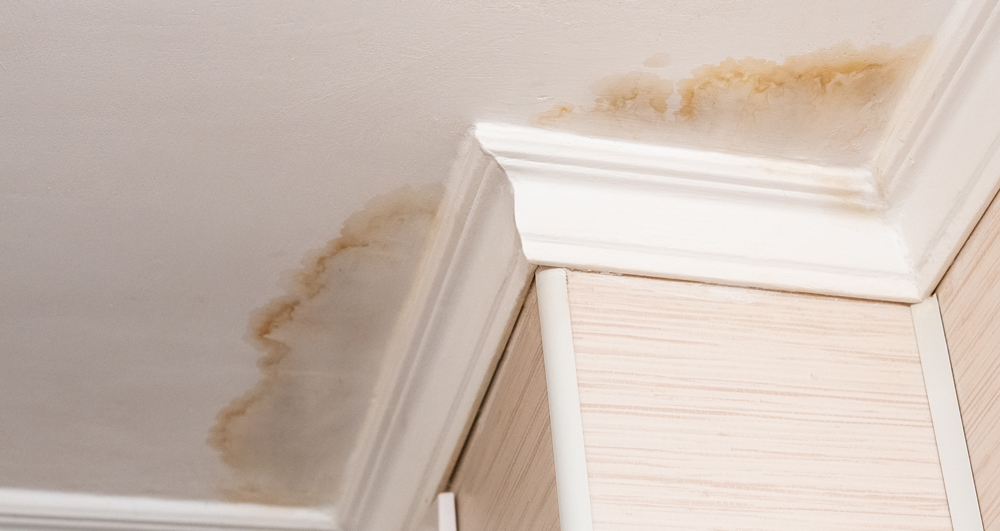
Wasserschaden in der Mietwohnung: Welche Versicherung zahlt?
In einer Mietwohnung kommen bei einem Wasserschaden oft mehrere Absicherungen gleichzeitig zum Tragen. Das liegt daran, dass hier verschiedene Eigentumsverhältnisse zusammentreffen. Ihre Einrichtung gehört Ihnen, das Gebäude der vermietenden Person und die Wohnung darunter wiederum jemand anderem. Welche Versicherung bei einem Wasserschaden zahlt, richtet sich deshalb nach dem betroffenen Eigentum.
Diese Übersicht zeigt Ihnen beispielhaft, wer wann zuständig ist:
Situation | Zuständige Versicherung |
| Ein Rohrbruch durchnässt Ihre Möbel und Elektrogeräte | Ihre Hausratversicherung |
| Leitungswasser beschädigt Wände, Böden oder die Einbauküche | Wohngebäudeversicherung der Vermietung |
| Ihre Waschmaschine läuft aus und durchnässt das Parkett der Wohnung | Ihre private Haftpflichtversicherung |
| Übergelaufenes Wasser tropft in die Wohnung darunter | Ihre private Haftpflichtversicherung |
| Wasser aus der Nachbarwohnung durchfeuchtet Ihre Einrichtung | Ihre Hausratversicherung klärt die Zuständigkeit mit der privaten Haftpflichtversicherung des Verursachers |
Wasserschaden melden: Was Ihre Versicherung von Ihnen braucht
Bevor Sie den Wasserschaden bei Ihrer Versicherung melden, verschaffen Sie sich einen Überblick. Suchen Sie zuerst nach der Quelle und stoppen Sie das Wasser, sofern Sie an den passenden Hahn oder das Ventil gelangen. Steht das Wasser in der Nähe von Steckdosen oder Geräten, schalten Sie zusätzlich die Sicherung ab. Machen Sie danach Fotos vom Schaden, solange alles noch unverändert ist, denn im aufgeräumten Zustand lässt sich das Ausmaß kaum belegen. Anschließend reichen Sie die Schadenmeldung ein, idealerweise noch am selben Tag. Versicherungsverträge sehen eine unverzügliche Anzeige vor, damit die Regulierung zügig anlaufen kann.
Diese Angaben erleichtern die Bearbeitung:
- Fotos und ein kurzes Video des nassen Bereichs, aufgenommen aus mehreren Winkeln
- Eine Aufstellung der betroffenen Gegenstände, nach Möglichkeit mit Kaufbelegen oder Rechnungen
- Datum und Uhrzeit, zu der Sie den Schaden entdeckt haben
- Die Ursache, soweit sie Ihnen bekannt ist
Beschädigte Gegenstände bewahren Sie am besten auf, bis der Fall abschließend geklärt ist. Bevor Sie eine Firma für die Trocknung beauftragen, fragen Sie zunächst bei Ihrer Versicherung nach. Dort erfahren Sie auch, ob ein bestimmter Fachbetrieb beauftragt werden soll. Bleibt die Ursache des Wasserschadens unklar, lässt sich die undichte Stelle mit technischen Verfahren aufspüren, ohne dass dafür Fliesen oder Wände geöffnet werden müssen.
Wasserschaden durch Naturgefahren
Starkregen und Hochwasser führen ebenfalls zu nassen Wänden und durchweichten Möbeln. Diese Naturereignisse zählen jedoch nicht zu den Leitungswasserschäden und bleiben im Grundschutz von Hausrat- und Wohngebäudeversicherung ausgenommen. Abgesichert sind sie über die Elementarversicherung , die sich zu beiden Verträgen als Baustein ergänzen lässt. Ein Blick in Ihren Versicherungsschein zeigt Ihnen, ob dieser Schutz bei Ihnen bereits vereinbart ist
Gut abgesichert bei Wasserschäden mit der Ammerländer Versicherung
Bei einem Wasserschaden greifen mitunter mehrere Absicherungen zugleich, und bei der Ammerländer Versicherung finden Sie alle drei unter einem Dach. Ob für Ihren Hausrat, Ihre Haftpflicht oder Ihr Wohngebäude: Für jeden dieser Bereiche wählen Sie den Umfang, der zu Ihnen passt. Und weil sich Bausteine wie die Elementarversicherung jederzeit ergänzen lassen, wächst der Leistungsumfang entsprechend Ihrer Wohnsituation.
Gern nehmen wir uns in einem persönlichen Gespräch Zeit, um Ihren Bedarf gemeinsam mit Ihnen einzuordnen.
Häufig gestellte Fragen: Versicherung bei Wasserschaden
Ersetzt werden die beschädigten Sachen und die Kosten, die durch den Schaden entstehen. Über die Hausratversicherung erhalten Sie den Neuwert Ihrer Einrichtung, dazu kommen Folgekosten wie Aufräumarbeiten oder eine Hotelunterbringung, falls die Wohnung vorübergehend nicht bewohnbar ist. Die Wohngebäudeversicherung übernimmt die Instandsetzung der Bausubstanz samt Trocknung. Wie weit die Leistungen reichen, richtet sich nach dem gewählten Tarif.
Die Gebäudeversicherung zahlt bei einem Wasserschaden, sobald Leitungswasser die Bausubstanz beschädigt. Dazu zählen durchfeuchtete Wände und Böden nach einem Rohrbruch, ebenso die Reparatur der undichten Leitung selbst. Auch fest verbaute Bestandteile wie die Heizungsanlage. Kommt das Wasser bei Starkregen oder Hochwasser von außen, greift der Schutz erst mit dem Elementarbaustein.
Ja, Ihr Hausrat im Keller ist bei einem Wasserschaden mitversichert, denn der Kellerraum gehört zum Versicherungsort. Werkzeug, Vorräte oder die Waschmaschine sind damit ebenso abgesichert wie die Einrichtung in der Wohnung. Voraussetzung bleibt eine versicherte Ursache, also austretendes Leitungswasser. Steigt dagegen Wasser nach Starkregen in den Keller, benötigen Sie dafür den Elementarschutz.
Die Haftpflicht greift bei einem Wasserschaden, wenn Sie für den Schaden haftbar sind. Läuft bei Ihnen Wasser aus und gelangt in die Wohnung darunter, ersetzt sie die Schäden der dort wohnenden Personen. Auch die gemietete Wohnung selbst gehört jemand anderem, weshalb Schäden am Boden oder an den Wänden über den Einschluss von Mietsachschäden gedeckt sind.